



绿联前三季度利润增长有主业支撑,研发团队也在扩大。毛利改善增加了产品升级的投入空间,库存和回款周期又增加了周转需求。随着智能存储等产品持续投入,软件维护和售后服务会长期影响经营成本。这份三季报里,值得卖家细看的,是扩张之后的钱怎样周转。
绿联前三季度利润增长有主业支撑,研发团队也在扩大。毛利改善增加了产品升级的投入空间,库存和回款周期又增加了周转需求。随着智能存储等产品持续投入,软件维护和售后服务会长期影响经营成本。
这份三季报里,值得卖家细看的,是扩张之后的钱怎样周转。
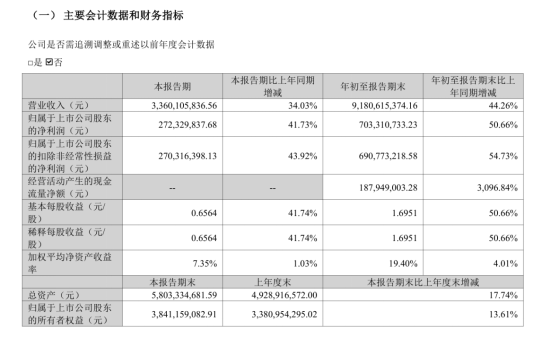
绿联2026年这份三季报,利润增长有相当扎实的经营基础。归母净利润和扣非净利润同步增加,扣非增速更高,非经常性损益对当期利润的贡献较小。
公司增加研发投入后,仍然保持了利润增长。经营活动产生的现金流量净额与归母净利润之间还有较大差距,扩张需要的周转资金也在增加。产品升级带来的收益,以及持续投入对现金的要求,值得放在一起看。
毛利改善,研发投入继续增加
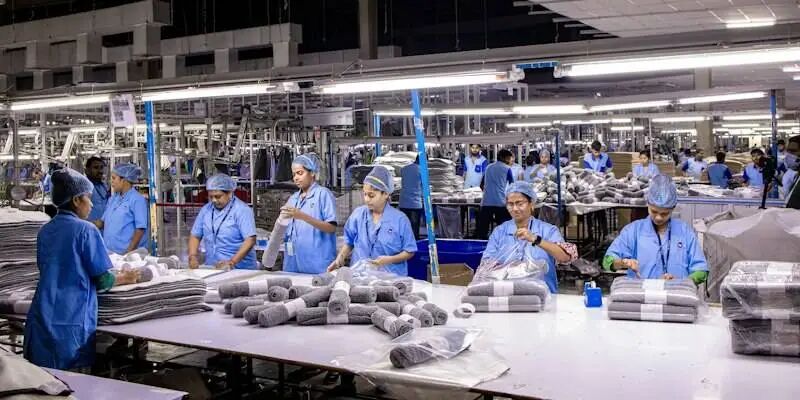
按收入和成本计算,前三季度毛利率约为38.85%,同比提高约1.80个百分点。公司从新增收入中获得了更多毛利,承担研发投入和海外经营成本的能力随之增强。
销售费用和管理费用的增速低于收入增速,占收入的比例有所下降,费用端开始体现规模效应。研发费用增长较快,消耗了部分新增毛利。把这些变化合起来看,绿联在扩大销售的同时,也在提高技术投入。
所得税费用的变化进一步提高了净利润。按所得税费用除以利润总额计算,实际所得税费用率从约13.54%降至8.98%。公司利润总额增长,当期所得税费用有所减少。利润总额有助于观察扣除所得税费用前的盈利表现。
第三季度单季收入和归母净利润的同比增速,均低于前三季度累计增速。公司继续扩张,单季同比增速有所回落。
软件维护成为持续投入
公司将研发费用增长归因于研发团队扩大和员工薪酬增加。团队扩充之后,公司需要持续支付薪酬,新产品的收入也需要逐步覆盖这部分开支。
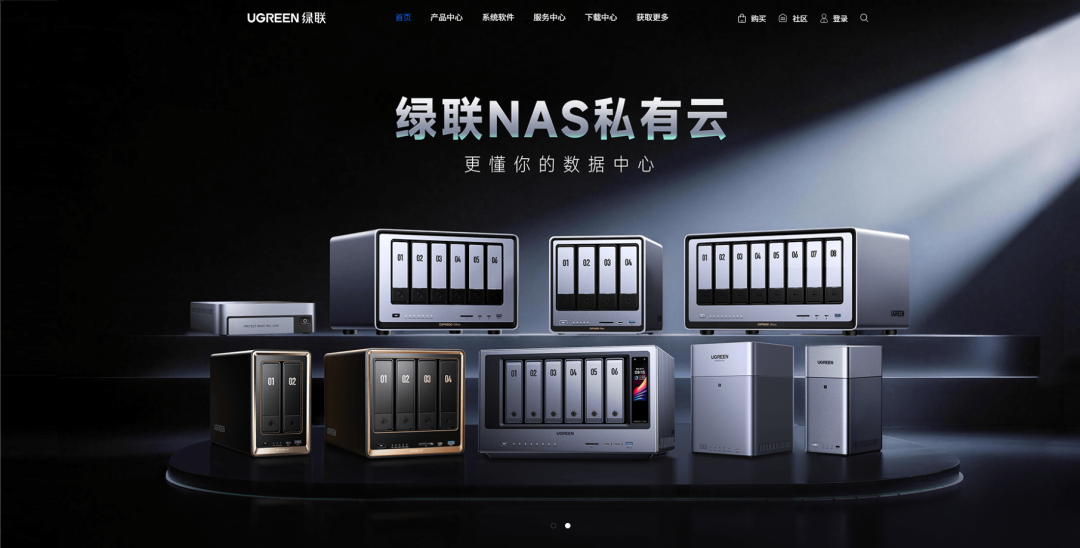
绿联正围绕自研操作系统、智能存储和智慧生活增加技术与人才投入。9月推出的AI NAS私有云iDX6011 Pro支持自然语言搜索和文件整理,也加入了本地知识库功能。公司展示的家庭智能中枢,则将本地存储与设备协同结合起来。
用户把文件存进设备后,会持续使用系统和应用。研发团队需要更新软件、处理兼容问题,让用户能够长期管理和使用自己的数据。产品交付之后,这些工作仍会继续。
持续维护有机会提高用户留存,也增加了经营成本。
硬件销售获得的毛利,需要覆盖后续软件维护支出。新品销量爬升期间,公司已经开始支付相关费用,销售进度会直接影响投入回收。
绿联目前的毛利水平提供了一定投入空间。对跨境团队而言,这类产品的成本核算需要延伸到用户使用阶段。技术团队持续参与售后,意味着公司要为已经售出的产品保留维护能力。
退税到账改善了当期现金流
前三季度经营现金流净额约相当于归母净利润的27%。去年同期基数较低,放大了现金流的同比增幅。结合利润规模来看,公司通过经营活动净流入的现金仍然有限,业务周转占用了相当一部分资金。
公司增加销售回款,并收到了上年度部分关税退回款及已申报出口退税款。这些款项共同改善了当期现金流,到账时间影响着各期的资金安排。
年初收回的已申报出口退税款,带动其他应收款下降。本期待申报出口退税款增加,又形成了资金占用。海外业务扩大后,退税申报和到账周期也会影响公司需要准备多少周转资金。
订单增加后,企业通常需要提前采购备货。平台结算和客户付款各有周期,退税款也有自己的到账节奏。绿联同样需要承担这些时间差带来的资金需求。
库存增加,后续销售更关键
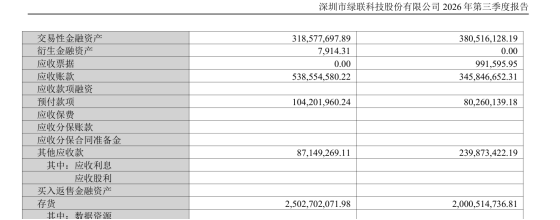
存货在资产负债表中占比较高,应收账款较年初明显增加。公司此前解释,上半年业务规模扩大、海外销售增长增加了资金占用,渠道结构变化及原材料备货也有影响。提前备货支持了销售,也提高了周转资金需求。
前三季度,公司增加了存货跌价准备,预计跨期退货形成的负债也有所上升。消费电子产品更新较快,后续销售价格会影响存货最终能够实现的毛利。备货规模扩大后,这部分变化对利润的影响也需要持续观察。
退货和售后成本可能在产品交付后陆续发生。用户使用过程中出现的问题,可能带来后续维护支出。后续盈利表现需要结合库存销售和产品交付后的表现来观察。
公司持有的现金和交易性金融资产,可以支持部分后续投入。设备购置、土地使用权和厂房建设又增加了资金需求。经营回款的速度,将影响公司安排新增投入的余地。
产品升级需要持续回款
绿联的产品升级正在改变公司的支出结构。软件维护让研发支出延续到产品售出之后,海外渠道扩张则增加了备货和结算环节的资金占用。公司需要在更长的经营周期里核算产品收益。
接下来值得观察的,是新产品能否持续贡献毛利,以及经营回款能否随利润增长而改善。
回款加快后,公司会有更多资金继续投入研发。绿联已经进入需要细算产品全周期成本和周转资金的阶段,这对正在扩品类的跨境品牌很有参考价值。