



傲基上半年营收72.21亿增长28.77%,净利润却暴跌62%,每100元收入利润只剩0.57元。钱去哪了?自配送亏损、工厂爬坡、汇兑损失层层吃掉利润。它交的这笔重资产学费,对用海外仓的卖家同样是一份参考
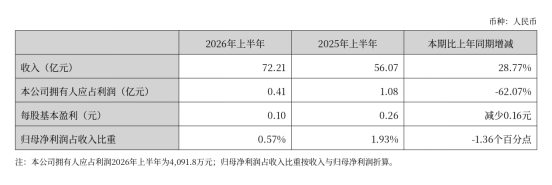
傲基这份半年报,数字摆在一起就很扎眼。2026年上半年营收72.21亿元,同比增长28.77%,归母净利润4091.8万元,同比下降62.07%,基本每股收益从0.26元掉到0.10元。
拿收入一除,每卖出100元的货和服务,最后落到股东口袋里的利润大约0.57元。
卖货的能力还在,钱被这两年一层层接过来的仓、车、厂分走了。
8月14日傲基发盈利预警时,自己点了三条原因:2025年下半年开始做的自配送业务一直在亏,自有工厂还在爬坡、产能利用率不足,汇率波动带来大额汇兑损失。三条原因里,有两条出在傲基亲手接过来的环节上。
固定成本最难缠的地方,在于它从来不看你这个月卖了多少。
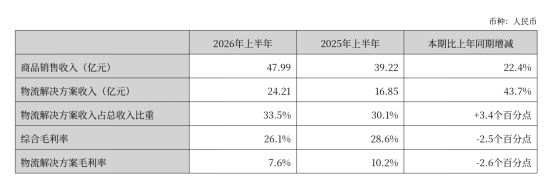
拆开两块业务,问题更直观。商品销售收入47.99亿元,同比增长22.4%;物流解决方案收入24.21亿元,同比增长43.7%,占总收入的比重升到33.5%。物流这块就是西邮智仓,除了给自家货做仓配,也对外承接其他跨境卖家的仓储和配送订单,是傲基增速最快的一条线。
它的毛利率却从10.2%掉到了7.6%。按这两个毛利率粗算,物流收入比去年同期多了7.36亿元,毛利只多出1000万元出头。
收入涨了四成多,新增的毛利几乎可以忽略,多做的生意全被新网络的成本垫了进去。
拖后腿的是自配送。傲基2025年下半年开始在洛杉矶、芝加哥这些城市设运营中心,自己搭尾程配送网络。尾程是一门吃密度的生意,分拣中心、车辆、司机、线路都是固定开支,同一片区域每天的单量越密,每一单摊到的成本越低,单量没铺满之前,车每多跑一趟都在贴钱。大件家居的尾程费本来就贵,傲基想把这段利润从第三方快递手里拿回来,方向没错,眼下还处在拿钱换密度的阶段。
海外仓也在同步扩张,新租的仓库以租赁负债入账,上半年财务成本到了1.41亿元,仓租的压力有一部分就藏在这笔利息里。
尾程配送只认一个数,单量密度。密度起来之前,网络铺得越大,亏得越快。
工厂是另一个出血点。自有工厂还在爬坡,已有订单带来的销售收入覆盖不了厂房、设备和人员的固定开支。关税反复这两年,不少大卖都在把一部分产能攥回自己手里,求的是供应链上的主动权,代价是订单跟上之前,每天都在为闲着的产能买单。
好在卖货这块基本盘还算稳。用综合毛利率和物流毛利率倒推,商品销售的毛利率大约从36%多降到35%多,回落1个点左右,比物流板块的跌幅小得多。家具家居和家电还是主力,电动工具增长明显,消费电子是傲基自己在主动收缩。
商品端的利润底子还在,压力集中在新接手的那几段链路上。
汇率这一刀,是整个行业一起挨的。上半年人民币对美元中间价累计升值超过3%,拉长周期看,从2025年4月的7.35附近算到2026年8月的6.75附近,升值幅度超过8%。
傲基的生意几乎都做在海外,北美是基本盘,欧洲又在快速放量,账上趴着大量外币资产,折回人民币就得确认汇兑损失。同一时期,乐歌确认了7784万元汇兑损失,三态也有2500多万元。傲基在预警里只用了“大额”两个字,没给具体金额。
再叠加业务扩张带来的人手和股权激励开支,管理费用增幅接近五成。汇率谁也左右不了,能自己掌握的是锁汇节奏和结汇时点,从这半年的结果看,傲基这门功课补得不够早。
市场和渠道上,傲基这半年做对了不少事。欧洲收入同比增长65.2%,以TikTok为代表的新兴第三方平台收入增长82.2%,亚马逊的收入占比继续往下走。
2021年那轮封号潮,傲基有276家店铺被封,之后把鸡蛋分到几个篮子里,是花真金白银换来的教训。分散也有成本,新平台要配运营、内容和达人团队,新市场要备本地仓,还要多扛一种外币敞口,这些都会先进费用表,再慢慢变成收入。
利润薄成这样,主业还没失血。上半年经营活动现金净流入3.88亿元,同比继续提升,银行借款也有所下降,主业自己能产生现金,这是傲基敢把投入期扛下去的底气。
看这个数要多留一个心眼。港股用的是国际财务报告准则,租仓付出去的租金,本金部分算进筹资活动,重仓模式的经营现金流天然会比利润表好看一截。
傲基手里仓多、租约长,判断它真实的造血能力,得把每年要付的租金一起放进来算。
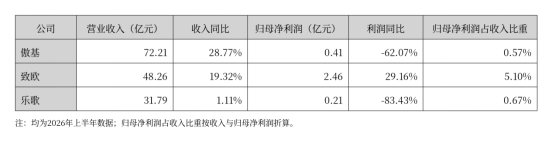
把同样做大件家居出海的几家放在一起看,分化很清楚。致欧上半年营收48.26亿元,同比增长19.32%,归母净利润2.46亿元,同比增长29.16%,收入里有5%左右能变成利润。乐歌营收31.79亿元,归母净利润2138万元,这个比例不到0.7%。
傲基的营收是致欧的1.5倍,净利润还不到致欧的六分之一。致欧的仓配用的是自营仓加第三方仓的组合,按品类和区域挑着建,合作更划算的环节就交给外部。傲基和乐歌都把海外仓做成了对外的生意,前期投入更重,回本周期也更长。大件家居的履约门槛摆在那里,自建仓网几乎绕不开,各家的差别落在自建做到哪一层、铺得多快。
每接手一个供应链环节,都要先算出它的盈亏平衡单量,账上的现金撑不到那一天,自建就成了包袱。
这份财报对用海外仓的中小卖家,也有很直接的参考价值。傲基过去两年解释物流毛利率下滑时,都提到过新仓要用优惠价格拉客户,现在自配送又还在冲单量。
仓配服务商处在用价格换密度的阶段,卖家这时候谈仓储费和尾程价格,手里是有筹码的。要提防的是后半程,自配送长期不赚钱,服务商迟早要调价或者收缩网络,把尾程全押在一家身上的卖家,到时候会很被动。
趁现在把合同期限、调价条款和备用渠道谈清楚,比等涨价通知到了再临时找仓,主动得多。
傲基这份半年报,记下的是一家老牌大卖为重资产转型交的学费。仓、车、厂的钱都已经花出去了,接下来几个报告期要盯的是物流毛利率、自配送的亏损和工厂的产能利用率,这几个数哪一个先动,决定了今天被摊薄的利润多久能回来。
对还在琢磨要不要自己建仓、建厂的卖家来说,傲基这半年已经把最贵的那部分账摊开给大家看了。