


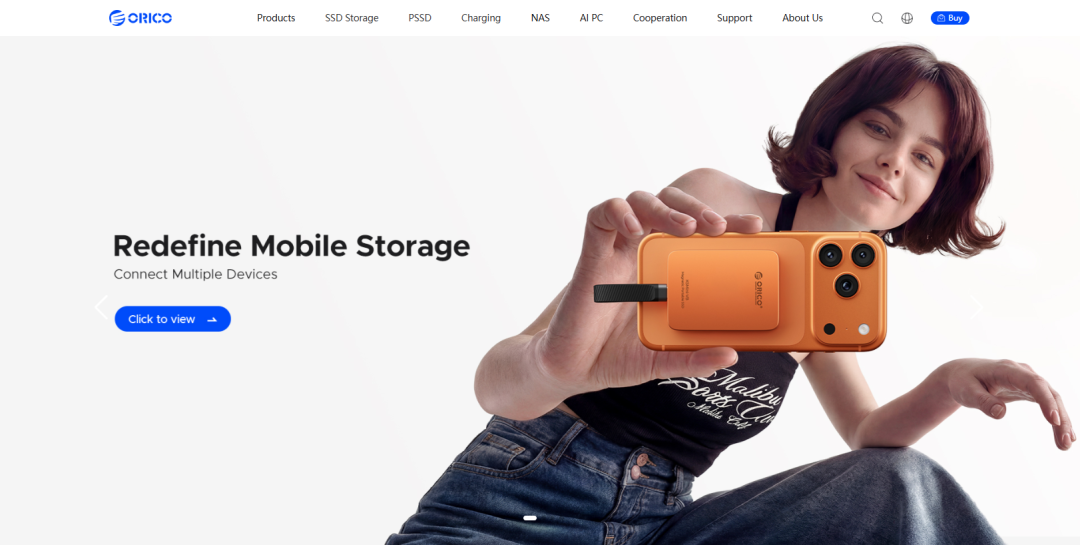

绿联、安克上市了,做了17年的ORICO却没上市,但年营收超10亿、产品卖到100多国、手握1700多项专利。它被小米打出国内市场后转身亚马逊,用7年重建供应链和研发体系。
3C数码配件这条赛道,绿联、安克上市了,ORICO做了17年还没上市。但年营收做到10个亿以上,产品卖进100多个国家,手里捏着1700多项专利,工厂、研发、品牌全都是自己的。
不上市不代表没活明白。
被逼上亚马逊的那几年
ORICO2009年成立,创始人徐业友,湖南平江人。创业之前在富士康和摩托罗拉做过研发工程师,参与过苹果产品的工艺攻关,后来在全球制造软件公司PTC做了6年顾问,连华为的研发流程变革他都参与过。这段履历决定了ORICO从一开始就不是一家贸易公司,骨子里是个搞制造和研发的。
2013年,ORICO推出了带USB接口的智能接线板,试图用一个产品打开局面。节奏踩得没问题,品类判断也准。但2015年小米也推出了USB接线板,价格更低,品牌势能更强,供应链规模更大。元创时代的资金和供应链能力跟不上这种级别的对手,国内市场被迅速压缩。
2016年,徐业友做了一个现在看来很关键的决定:暂时放弃国内市场,全面转向亚马逊。这个决定在当时并不光彩,某种意义上是被打出去的。但正是这次被迫转身,让ORICO在海外电商平台上扎下了根。
国内打不过巨头就转身去海外,这件事本身不新鲜。新鲜的是ORICO没有只去卖货,而是花了7年时间倒过来重建供应链和研发体系。这一步决定了它后来走的路跟大多数跨境卖家完全不同。
供应链不是口号,是一套算账方式
ORICO内部有一套叫”211”的模式,2周完成研发,1周交付成品,1个起订。听起来像营销话术,实际上是一整套数字化改造的结果。
徐业友在公开场合讲过这套逻辑的底层:公司的核心考核指标是C2C,就是现金投出去到收回来的周期。这个周期被拆成五段,研发、生产制造、仓库物流、销售、回款,每一段都有对应的KPI。五段加起来就是资金周转率。
中国上市公司平均年周转率大概4次出头,做得好的跨境电商公司能到6次,但戴尔和HPE这样的供应链标杆企业能做到极高的周转水平,苹果的库存周转速度更是行业顶尖。ORICO对标的不是同行卖家,而是制造业顶级公司的供应链效率。
这套体系的核心是准。ORICO在长沙设了几十人的软件团队,自己开发算法和ERP系统,把亚马逊、京东、天猫等平台的实时销售数据打通,系统根据销售数据自动生成生产订单,再把物料需求直接下达给核心供应商。传统的电商卖家靠人工计划备货,计划越长,库存越不准。ORICO想做到的是不预测,只响应。
东莞的工厂是这套体系跑通的前提。元创时代在东莞常平投了一个占地数万平方米的产业园,研发、模具、注塑、五金冲压、组装、仓储全在一个园区内,多家自有工厂,年产能规模可观。自己控制从开模到出货的全流程,才有可能把交付周期压到一周。
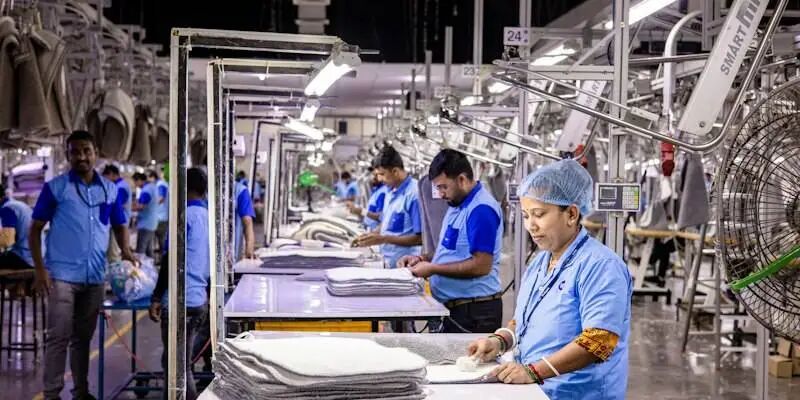
这也是ORICO跟大多数跨境卖家最根本的区别。卖家的核心资产是运营能力和流量获取能力,ORICO的核心资产是供应链本身。
多品牌不是铺货,是同一套能力的多次复用
ORICO旗下有四个品牌。ORICO主打综合3C数码配件,NTONPOWER(牛顿定律)做充电和电力类产品,Yottamaster(尤达大师)做高端存储,iDsonix(梭客)做数据传输。四个品牌覆盖不同价位和用户群,共用同一套研发、生产和供应链体系。
这种多品牌策略在亚马逊上有实际意义。同一个品类下,不同品牌可以覆盖不同的关键词和价格带,降低单一品牌被竞品盯死的风险。更重要的是,因为研发和工厂是自己的,新增一个品牌的边际成本很低,核心能力可以反复使用。
跟铺货卖家的多店铺打法有本质区别。铺货靠的是信息差和运营效率,品牌矩阵靠的是产品开发和制造能力。前者在平台规则收紧、竞争加剧时压力会越来越大,后者的壁垒随着专利和技术积累会越来越厚。
技术路线只做两件事
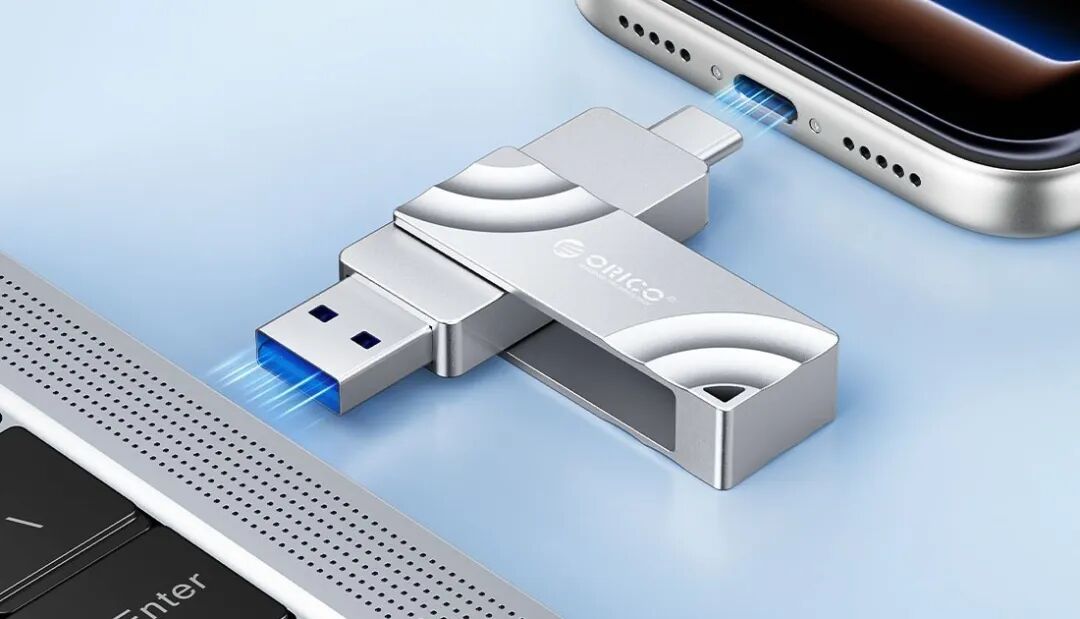
ORICO产品线看起来很宽,硬盘盒、扩展坞、接线板、充电器、SSD、NAS、户外电源,品类不少。但拆到底层,技术路线只有两条:数据的存储与传输,电力的存储与传输。
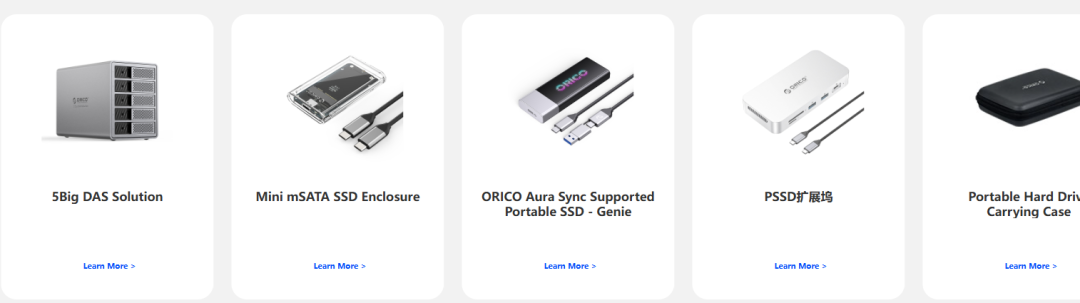
徐业友自己说过,技术路线要窄,产品可以宽。很多公司败在多元化,今天市场上什么火就去做什么,结果哪个品类都没做出深度。ORICO的做法是在USB传输、存储接口、充电协议这几个技术方向上深耕,产品是技术的不同应用场景。
2025年ORICO凭借磁盘阵列柜拿到了深圳市制造业单项冠军,2026年初又入选广东省制造业单项冠军企业。磁盘阵列柜是个小众品类,但它代表了ORICO在存储设备领域的技术积累深度。这种积累是做爆款选品出来的卖家很难复制的。
同年ORICO把AI NAS新品CyberData放上Kickstarter众筹,拿到了不错的众筹成绩,上千名全球用户支持。这款产品用的是Intel处理器,跑ZFS文件系统,支持本地部署AI大模型。它瞄准的是私有云和本地AI这个正在起来的需求,也是ORICO从配件向系统级产品跨越的一次尝试。
能不能跑通还要看后续交付和软件生态的搭建,但方向本身值得注意。NAS市场长期被群晖和威联通占据,中国厂商过去几年密集入场,绿联的NASync也在Kickstarter上拿过好成绩。这个品类的竞争刚刚开始。
回老家建厂,不只是情怀
2025年底,徐业友带着十多家上游供应链企业回到湖南平江,签约建设新一代智能接线板数字化产业链。平江金窝产业园预计2026年投产,目标年产能数亿元。
这个动作有情怀的成分,徐业友是平江人,捐过款救过灾。但更深的逻辑是成本和产能布局。东莞的制造成本在涨,平江的土地、人力、能源成本更低,加上岳阳城陵矶港可以通江达海,物流条件够用。
更值得关注的是”链主”的角色。徐业友不是自己一个人回去建厂,而是带着十多家供应商一起搬。模具、注塑、五金、包装、电子元器件这些上游环节集中在一个产业园里,等于把整条供应链的响应距离压到最短。这跟ORICO”211”模式的逻辑是一致的,速度来自于距离短、环节少。
在关税波动和汇率变化的背景下,在国内低成本地区建新产能,也是一种风险分散。目前没有信息显示ORICO有海外建厂的计划,但平江产能跑起来之后,整体成本结构会进一步改善。
ORICO为什么没有上市
这是很多做3C配件的卖家会想到的问题。绿联2024年上市,亚马逊平台收入在总营收中占有重要份额,境外线上收入占比可观。安克更早,2020年就上市了,海外收入占比超过九成。
ORICO至今没有走到IPO那一步。
原因可能有几层。ORICO的营收规模和绿联、安克有差距,近年年营收超过10亿元,但跟绿联的体量比还不在同一个量级。上市需要持续的营收增长和利润表现,也需要规范的财务和公司治理体系,这些对于一家创始人主导、重资产运营的公司来说需要时间。
不过不上市也有不上市的好处。不用每个季度向资本市场解释短期波动,可以把钱投到回报周期更长的事情上。ORICO花7年重建供应链和研发体系,如果是上市公司,股东可能等不了这么久。
给卖家的几点实在话
ORICO这家公司对纯贸易型跨境卖家的参考价值,不在于模仿它的打法,而在于看清一件事:3C配件这个赛道,最终拼的是供应链深度和产品开发能力,不是运营技巧。
绿联、安克、ORICO能跑出来,共同点是它们都不只是卖家。绿联有自己的研发和制造体系,安克的研发投入占营收比例常年在高位,ORICO更是从工厂起步。纯靠选品、投流、运营打法在3C赛道上活下来的卖家,空间在变窄。
ORICO从被小米打出国内市场到在海外站稳脚跟,中间经历了7年不赚快钱的供应链改造期。这7年它没有去追风口,没有铺渠道,而是把研发流程、生产流程、数字化系统一项一项搭起来。2024年它重新回到国内接线板市场,靠的就是这7年攒下的供应链能力。
这笔账很多卖家不会算,也不愿意算。赚到钱先投流量、扩品类、加链接,库存压得越来越大,周转越来越慢。ORICO的选择是反过来,先把周转率做高,再去扩张。这条路慢,但根基扎实。
年营收10亿元的3C品牌不上市,17年没拿过大额融资,却能在全球100多个国家卖货。这本身就说明一件事:跨境电商最稳的护城河,不是流量,不是资本,是你手里真正控得住的供应链和产品。