



无人机打中数据中心,Yandex Cloud三个可用区接连瘫痪,订单、支付、物流同时失灵。而三大平台早已把战争风险写进不可抗力条款,损失全落在卖家头上。机房一停,补偿覆盖不了的部分有多大?
致欧三季报最有分量的变化,是第三季度单季扣非利润增速跑到了归母利润增速前面。VC切换开始在费用端兑现效果,美加增长提速,扩品也把库存和资金需求一起带了上来。这份增长,得连着资产负债表看。
致欧这份三季报,卖家值得多停留一会。前三季度的利润表现还有汇率留下的痕迹,单看第三季度,扣非利润的增长已经明显加快,主业挣钱的能力在修复。
这让接下来的问题变得更实际,供货模式改变之后,省下来的费用能留下多少,扩出去的品类又会占住多少资金。
主要财务指标:本报告期为2026年第三季度,累计期间为2026年1至9月。
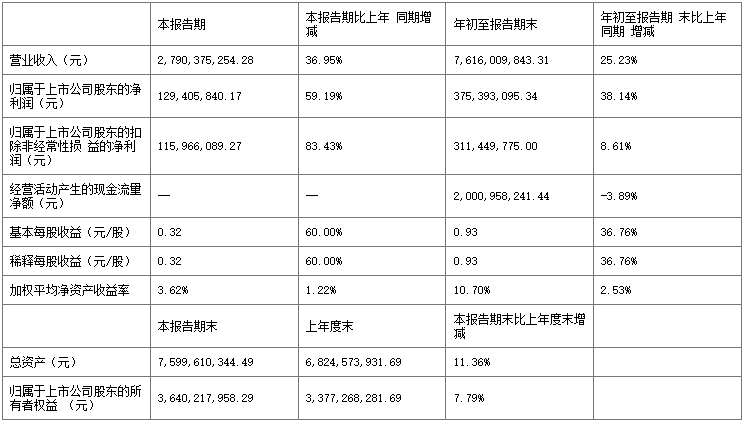
渠道换挡,毛利率要连着费用看
转向亚马逊VC之后,致欧的利润结构正在变。
VC按供货关系做生意,收入确认和终端零售额之间隔着一层。去年同期VC占比还低,第三季度实际GMV增速快于报表收入增速。用收入增长直接判断终端卖货能力,很容易低估这轮扩张。
更有意思的是利润。第三季度,渠道切换拉低了毛利率,销售费用率降得更深,最后给利润留下了正贡献。做惯自营零售的卖家,对这件事应该有感觉:广告、履约和运营环节都要花钱,前端毛利看着厚,结算下来未必舒服。
毛利率需要和渠道承担的责任一起读。把零售环节的一部分交给亚马逊,采购、库存和交付效率在供货商账上的分量就更重了。致欧这次拿到了费用端的好处,后续利润的稳定性,也会更依赖供货条件和平台采购节奏。
体量小的卖家照着换模式,未必拿得到同样的结果。
采购成本和供货稳定性差一点,留给自己的利润就可能薄一层。
欧洲继续撑盘,美加开始提速
欧洲仍在增长,美加的增速已经跑到欧洲前面,拉美继续放量。第三季度的区域表现,比单靠一个市场顶着走更扎实。
美加这次恢复得快,对跨境卖家的参考价值很高。成熟市场还有增长空间,供应安排、产品和渠道的变化,足以让一家公司的表现与市场体感拉开距离。致欧在欧美同时提速,说明它手里的经营组合正在起作用。
拉美依然亮眼。不过,小盘子上的高增长,持续下去还得靠履约能力支撑。家具需要仓储空间,配送和退换货也有实际成本,新市场每往前走一点,后面得有人和货接住,资金也要跟上。
这也是致欧这类公司的门槛。仓库、供应链和渠道经过长期磨合,扩张才能沿着已有体系往外伸。同行最容易看到的是增速,最难照搬的是仓库、供应链和渠道这套体系。
汇率把利润拆进了不同科目
前三季度归母和扣非利润的增速仍有明显距离,读懂它,需要把财务费用与远期外汇收益放在一起。
利润表变动项目:2026年1至9月与上年同期对比,金额单位为元。
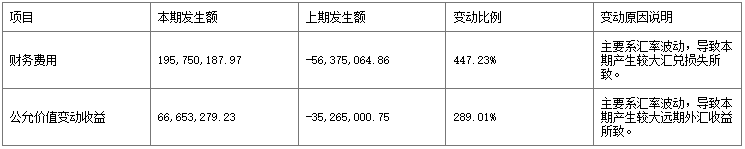
汇率波动带来的汇兑损失进入财务费用。远期外汇形成的相关收益进入公允价值变动收益,其中列入非经常性损益的是有效套期保值业务以外的相关金融资产、金融负债损益。扣非口径
留下了经营端承受的汇率压力,同时扣掉了这部分金融工具收益。
同一轮汇率波动,落到利润表里成了两种处理。扣非利润因此需要结合这张表理解。直接把非经常性收益全部当成白捡的钱,会漏掉公司原本就在承受的外汇风险。
第三季度单季扣非增速超过归母增速,是这份报表里很实在的改善。它让前三季度累计口径下被压住的经营修复,更清楚地展露了出来。
对做欧洲生意的人,汇率已经足够影响经营判断。货卖出去时算好的利润,经过回款和结汇,最后留下来的可能又变了。海外收入越大,财务管理越要跟得上业务扩张。
新品拉动增长,钱也被货占住了
第三季度,全新品和次新品合计贡献了接近一半销售收入,各主力产品系列都在增长。扩品已经有了相当分量。
新品借用已有渠道和履约体系,可以少走不少弯路。但每多一批产品,采购、备货和库存管理都会增加工作量。增长还没完全变成现金,投入已经先发生。
资产负债表变动项目:期末为2026年9月30日,期初为2025年12月31日,金额单位为元。
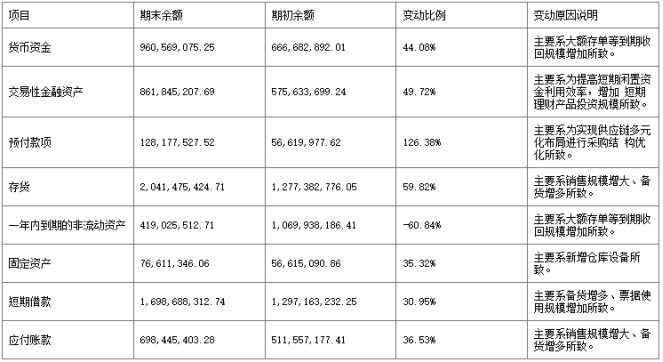
存货较年初明显增加,预付款、短期借款和应付账款也一起抬升。公司把存货增长解释为销售规模扩大、备货增加,短期借款变化还涉及票据使用规模扩大。扩张背后的资金安排,在这张表里很直观。
三季度末接近四季度旺季,备货有业务上的理由,最终效果还得靠后续销售和回款兑现。新品能否持续卖动、库存能否顺畅周转,会决定今天的规模增长能留下多少利润。
前三季度经营现金流保持较大净流入,同比却略有回落。现金流给了扩张支撑,资金占用也在同步增加。把经营现金流与净利润简单相除,容易忽略备货和供应商结算节奏对经营现金流的影响。卖家对这种感觉很熟:账上有利润,补货时仍然需要认真算钱。
AI进入素材生产,扩品更考验组织效率
致欧第三季度继续提高素材生产环节的AI应用覆盖率,也在探索与AI智能体服务商的合作。把这件事放进扩品背景里看,就容易理解了。
新品增加,意味着图片、文案和不同市场的内容适配都要跟着增加。人工生产速度一旦跟不上,产品上架和迭代就会受拖累。AI接入这些重复性工作,价值在于让已有团队承接更多产品。
实际节省多少费用,还要由后续经营结果体现。素材做得更快之后,选品、供应和库存仍然决定生意的成色。素材产能提高,会把选品判断的后果放大。
渠道切换正在改善费用结构,扩品也在推动增长,库存和资金需求则跟着抬升。接下来最有看头的,是旺季过后这批货转得怎么样,以及费用改善能否继续留在利润里。
规模铺开以后,每一批货的周转都更值钱。