
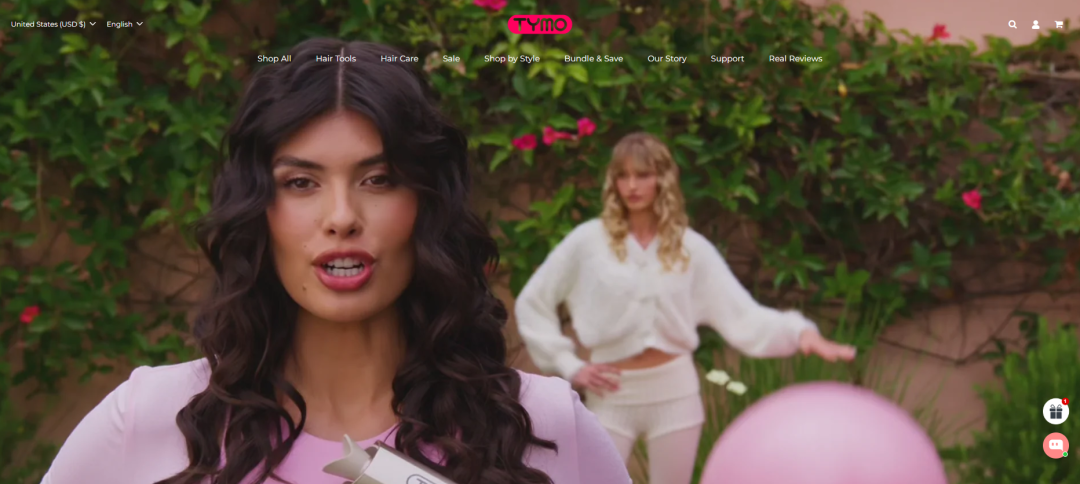

一把梳子起家的亚马逊品牌,如今启动A股上市辅导。TYMO的路径说清了一件事:干净的股权、可审计的财务、不依赖单一平台的渠道,才是流量之外真正的门槛。每一条都不新鲜,凑齐的人却很少。
亚马逊走红的品牌走到A股,这条路过去几年走通的人不多。
泰陌电子科技(TYMO的母公司)在2026年10月启动上市辅导,辅导机构是中信证券,律所和会计师也已经就位。这件事值得卖家琢磨,因为它回答的是一个很多人心里有数、嘴上不说的问题:靠亚马逊起家的品牌,到底能做成什么样。
梳子不起眼,位置选得准
TYMO的出发点是一把定价99美元的直发梳。当时的格局很清楚:戴森这一档贵到普通人犹豫,白牌那一档便宜但谁都不信任,中间一大片空着。它把脚插进了这个缝里。
直发梳这个品类有个特点,卖家都懂:功能一眼看得懂,视频一拍就有效果,评论区里全是对比图。它天生适合在亚马逊和短视频平台之间来回放大。TYMO早年靠发型师背书和达人内容,把效果直接演给用户看,内容是货架的一部分,而不是投放之后的附属品。这一点后来被很多人学,学得像的不多。
价格带也在往下走。早期99美元的定价,到后来系列里已经出现60美元以内的款式。一半是品类竞争,一半是品牌自己主动下沉去换规模。一个爆款能带来多少年的红利,答案写在这个价格曲线里。
资本市场看的是第二条腿
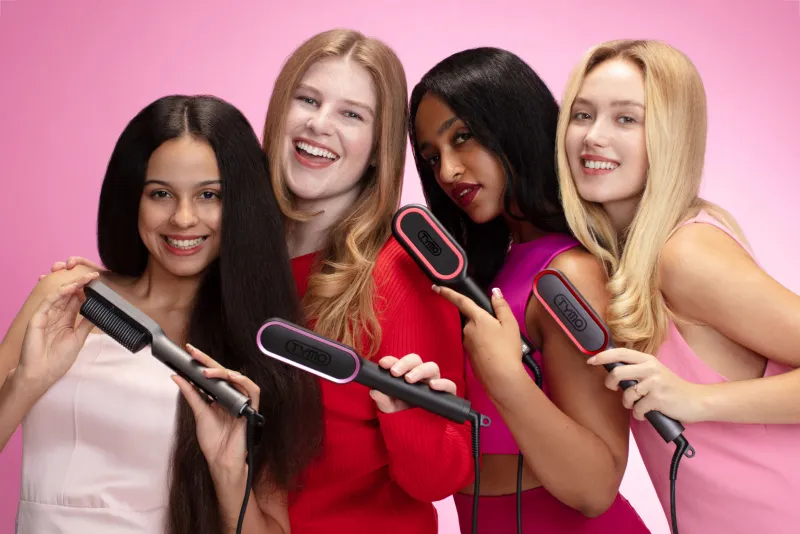
上市故事里,单品再爆也撑不起估值。TYMO这几年做的事,是从直发梳往卷发、热风梳、吹风机一路铺开,现在又在往身体护理的方向探。这套打法卖家熟悉:爆款起量,再用一个品牌名把流量复用到新品上。
难的地方在于,每个新品类都是一场重新开打的仗。吹风机的对手是戴森和一堆成熟的家电品牌,热风梳那边早有人占了排名。品牌力在这里的真实价值,是新品上架时能少烧多少广告费。账能不能算得漂亮,招股书里的销售费用率会给出答案,这一栏比营收增速更值得看。
渠道的含金量在线下
很多人看到TYMO在Target、沃尔玛、Costco都有货,第一反应是渠道多。我更在意的是这些进场资格怎么来的:线上卖出了足够的评论和复购数据,线下买手才敢给货架。线上做数据,线下做利润和稳定性,这个顺序是对的。
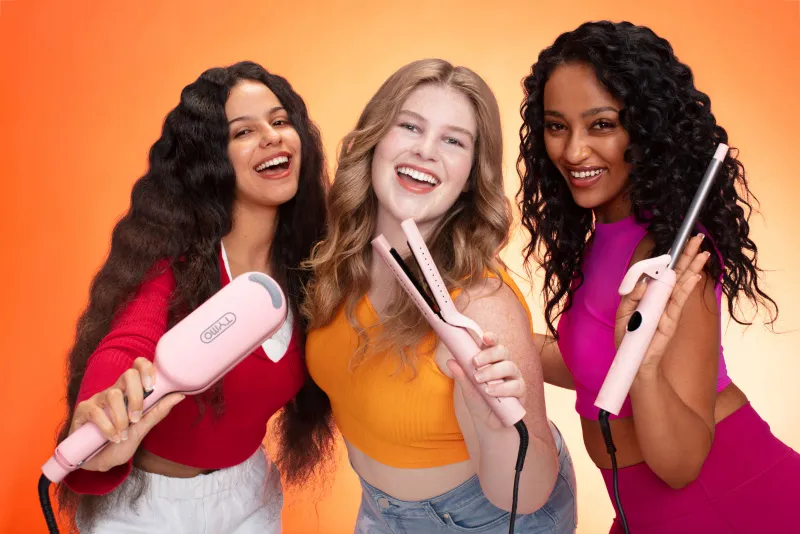
这也解释了为什么A股愿意看它。纯亚马逊模式在审核视角里有一个天然的短板,就是业绩高度依赖单一平台的规则和流量分配,账号一出事,故事就塌。线下商超、天猫、抖音、TikTok一块块补上,等于在给审核员提供一个答案:我不是被一个平台养着的。
渠道多不代表每个渠道都赚钱,线下账期长、退货和促销费用重,对现金流是实打实的考验。
股权结构是个有意思的细节
TYMO引入的机构很少,最大的机构股东是零一创投,持股超过15%。已披露的两轮融资都是数千万人民币的量级,节奏克制。
这在跨境圈里算是少见的路径。多数人靠融资换速度,TYMO更多靠自己的经营慢慢滚,股权相对干净。好处是上市时结构清晰,坏处是这家公司一直是被利润推着走的,没有大资本逼着它去试错,也没有大资本带着它去并购。接下来冲刺上市,需要的合规投入、内控改造和财务规范化,每一项都吃钱吃人。
风险都摆在明面上
热工具这个品类,产品安全和各国认证是绕不开的。电热类产品一旦出现质量投诉或召回,影响的是整个品牌的信誉,而不只是某个listing。美国关税政策的反复,对一个以美国为主战场的品牌来说,是每个季度都要重算一遍的成本项。
还有一层是品牌本身的天花板。靠单一功能起家的品牌,用户换新周期长,复购难。要从网红产品变成长期消费品牌,必须靠一个又一个新品把用户留下来,这比卖爆款难得多。
专利方面,公司已经积累了70多项境内外授权,这对防跟卖和防抄袭有帮助,可是外观和结构类专利在亚马逊的实战里,保护力远没有看起来那么强。真正难被抄走的是供应链的协同效率和内容生产的速度。
写在最后
TYMO是亚马逊品牌往资本市场走的一个样本。对在亚马逊上做品牌的卖家来说,上市本身没有想象中那么远,远的是前面那些东西:干净的股权,可审计的财务,不依赖单一平台的销售结构,以及一个能跨品类复用的品牌名。
每一项单拿出来都不新鲜,凑齐的人很少。流量能把品牌做大,渠道和账本才能让它被估值。
你觉得亚马逊卖家做品牌,最难补的是哪一块?欢迎在评论区聊聊。