



每到年底,不少在日本开店、注册了公司的卖家都会被各类申告书、扣除口径和申报期限绕得头晕。
2026年恰逢日本令和8年度税制改正落地,个人所得税的几项扣除标准集中调整,年末调整的话题热度不低。但很多人容易忽略一件事:年末调整办的是员工个人的个税汇算,并不等于公司本体已经完成报税。这篇文章先把这次政策改了什么讲清楚,再带你梳理一家日本公司在一个年度里真正要走完的几条合规线。
先看政策:令和8年度税制改正,改了哪些口径 本次调整源于令和8年度税制改正(改正大纲于2025年12月26日阁议决定),原则上自2026年12月1日起施行,适用于2026年分(令和8年分)以后的所得税。
和工资所得者直接相关的变化主要有以下几项: 基础控除额上调:按合计所得金额分档提高,合计所得2,350万日元以上的部分维持不变; 工资所得控除最低保障额上调:由65万日元提高到74万日元,收入220万日元以上部分无变化; 扶养亲属等所得门槛放宽:扶养亲属、同一生计配偶者等的所得判定线由58万日元提高到62万日元,特定亲族、配偶者特别控除对象、勤劳学生的门槛同步调整; 新增保险料控除特例:有23岁以下扶养亲属的纳税人,新生命保险料的一般生命保险料控除按新公式计算; 特别所得税结构调整:2027年(令和9年)1月1日以后发生的所得,新设防卫特别所得税(按源泉征收所得税额的1%征收),复兴特别所得税率由2.1%降至 1.1%,征收期延长至2047年12月31日;两者合计附加税率仍为2.1%,源泉税额计算方法不变。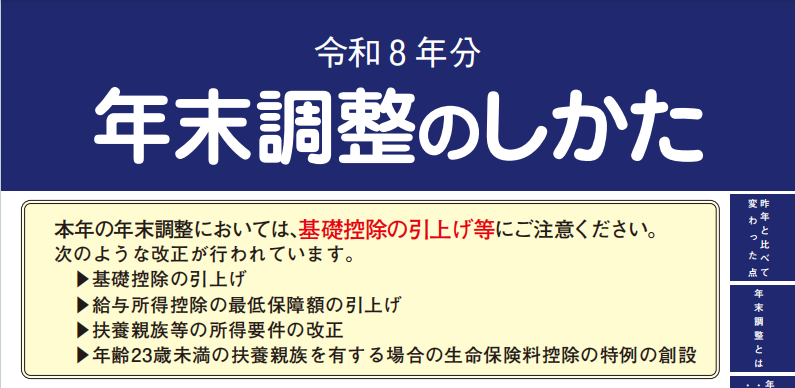
需要特别厘清的是:上述新规调整的都是员工个人在年末调整时的扣除计算口径,属于个人所得税层面的变化。公司作为法人,自身的纳税申报和年度信息报备义务,并不会因为这些扣除标准上调而消失或免除。
先分清:年末调整、决算申报、法定报备 做日本站的卖家最常见的误区,就是把下面几件事混为一谈: 年末调整:雇主在每月代扣工资个税的基础上,年底按员工全年收入和扣除情况多退少补,对象是员工个人;
决算申报:公司按经营年度核算全年利润,向税务机关申报缴纳法人税、消费税等,对象是公司本体;
法定报备:公司把一年对外付款记录、持有的折旧资产,按规定向税务署和市区町村申报,属于年度信息报送义务。
[ 什么是「决算」 ] 很多人第一次接触日本公司合规,会卡在「决算」这个词上。用大白话讲,决算就是企业在一个经营年度结束后,把全年收入、成本、费用和利润算清楚,结出当期经营成果并形成正式财务报表的过程。在日本税务语境下,它进一步指以这套报表为基础,向税务机关完成法人税、消费税等年度申报缴纳的整套法定流程。
拆开来看,决算包含两层动作:第一层是会计决算,即结账对账、出具贷借对照表(资产负债表)、损益计算书(利润表)等法定报表;第二层是税务申报,即依据报表计算应纳税额,在法定期限内完成申告与缴纳。日常说的「做决算」,通常两层都包含。
这里再强调一次容易混淆的区分:决算不等于年末调整。前者是公司按事业年度算利润、报税;后者是雇主代员工做个人工资个税的年度汇算。办完员工的年末调整,只代表个人这一侧结清了,公司侧的决算和报备仍需单独完成。
决算申报:法人税与消费税怎么报 这一部分回答的是「公司赚了多少、该向国家交多少税」。决算先形成一套法定财务报表,再以报表结果为依据,分别完成法人税和消费税的确定申报。
法人税申报 法人税申报的对象,是公司该事业年度的全部所得,并一并申报法人住民税、法人事业税。配套材料通常包括:决算书(贷借对照表、损益计算书、株主资本等变动计算书)、法人税申告书及明细附表、期中缴纳(中间申告)相关资料。
*申报与缴纳期限为:事业年度终了之日的次日起2个月以内。以最常见的12月决算为例,截止时间就是次年2月末;如遇特殊情况,经税务署认可可以延期。
消费税申报 消费税申报的对象,是课税期间内销项税额抵扣进项税额后的应缴消费税(含地方消费税)。申报前先要做身份判定:基准期间销售额低于1,000万日元的免税事业者无需申报;达到门槛,或自愿选择成为课税事业者的,才需要办理消费税申报。
*申报与缴纳期限为:课税期间末日的次日起2个月以内,通常与法人税同期办理。对跨境卖家而言有一个实务提醒:进项抵扣依赖完整、合规的记账和凭证,平台费用、头程物流、海外仓租金等票据,是日常归档和申报核对的重点。
次年1月31日前:三张必须交的报备表 除了决算申报,公司在每年年初还有一组独立的法定报备义务。这一板块不算公司应纳税额,而是把一年付过的钱、持有的资产报上去,受理机关分税务署和市区町村两条线,截止时间通常都是次年1月31日。
法定调书合计表(交税务署) 公司一年内向个人支付的工资、报酬、佣金、租金、特许权使用费,以及向非居住者支付的各类款项,都需要逐项作成对应的支付调书,再汇总到「给与所得源泉征收票等法定调书合计表」,与各张调书一并提交给所辖税务署。
常见的调书类型包括:给与所得源泉征收票、报酬料金契约金赏金支付调书、不动产使用费等支付调书,以及向非居住者支付报酬、使用费的支付调书。提交期限为付款所属年度的次年1月31日;中途离职人员的源泉征收票,原则上在离职后1个月内提交,也可以汇总到1月31日前一并报送。
*做跨境业务需要特别注意:向境外个人或机构付款同样在法定调书范围内,而且往往和源泉征收义务挂钩,是最容易遗漏的一类。
工资支付报告书(交市区町村) 工资支付报告书是员工居民税的核算依据,交给员工薪酬支付地或住址所在的市区町村。它和交给税务署的源泉征收票是两套材料、两个渠道,不能互相替代。两者口径也有差异:工资支付报告书覆盖次年1月1日在册的全部给与受给者,原则上都要报送,范围比税务署源泉征收票的提交门槛更宽。提交期限同样是次年1月31日前。
偿却资产申告书(交市区町村) 偿却资产申告书属于固定资产税申报,是地方税,不是国税。申报内容是每年1月1日时点持有、用于事业的折旧资产,比如机器设备、工具器具、店铺装修、租赁资产改良等,需要按资产种类、取得年月、取得价额、耐用年数列报;土地和房屋另属固定资产税的土地、家屋类目,不在这张表里。提交期限为每年1月31日,遇到周末或节假日顺延至下一工作日。公司有设备装修却长期不报偿却资产,后续可能在固定资产税核定上出现偏差。
一条年度时间线:什么节点该完成什么工作 把新规和常年义务放到同一条时间线上,以最常见的12月决算公司为例,全年节奏大致如下: 日常经营中:工资按月代扣代缴,员工按要求提交扶养控除等申告书,业务凭证和支出票据同步归档; 12月:按当年新规完成员工个人的年末调整;
次年1月31日前:提交法定调书及合计表、工资支付报告书、偿却资产申告书三项报备;
事业年度终了起2个月内:完成法人税、消费税的决算申报与缴纳(12月决算即次年2月末前)。
如果公司决算月不是12月,上述节点按自家事业年度顺延,不能照搬日历。
回到开头的结论:这次令和8年度税制调整,改变的主要是个人扣除口径;而一家在日本注册的公司,合规始终是三条线并行——员工侧的年末调整、公司侧的决算申报,以及年初的法定报备。任何一条线漏报、晚报,都可能带来加算税、延滞税或后续核定偏差。
如果你已经在日本注册了公司,但还不清楚自家属于哪个决算月、是否需要登记消费税课税事业者、法定调书和偿却资产该怎么整理,J&P集团可提供日本公司年度申报全流程服务,覆盖法人税与消费税决算申报、法定调书及工资支付报告书整理、偿却资产申报等事项,并可结合公司事业年度和课税身份,协助梳理申报节点与材料清单。
立即联系您身边的J&P集团的业务经理或者添加下方客服微信,了解更多日本公司注册/申报的内容。