


希音上市后的第一份中报,账面净利润翻了一倍多,但主业利润被拦腰砍断,翻倍的部分几乎全是优先股估值变化带来的会计收益。 订单和顾客还在涨,收入原地踏步;美国止跌、欧洲主动收缩、拉美顶上,一半收入花在了把包裹送到顾客手里。 下一份财报该盯的,是履约费用率能不能回落、欧洲新规落地后的销量,以及经营现金流能不能重新跑赢利润。
9月1日,希音在港交所挂牌,首日平开后盘中一度跌近10%,收盘勉强守在发行价附近。9月28日晚,上市后的第一份中期业绩出来了。
第二天,股价盘中跌了14%,创上市以来新低,收盘报31.5港元,较48.56港元的发行价累计跌去三成多。
市场不是没看见那个漂亮的数字。上半年净利润同比翻了一倍还多,单看二季度,净利润同比大涨247%。问题在于,同一张报表里,经营利润被拦腰砍断,二季度经调整净利润同比大降66.6%,经调整净利率只剩两个点出头。
一个涨两倍多,一个跌六成多,裂口就在这里。
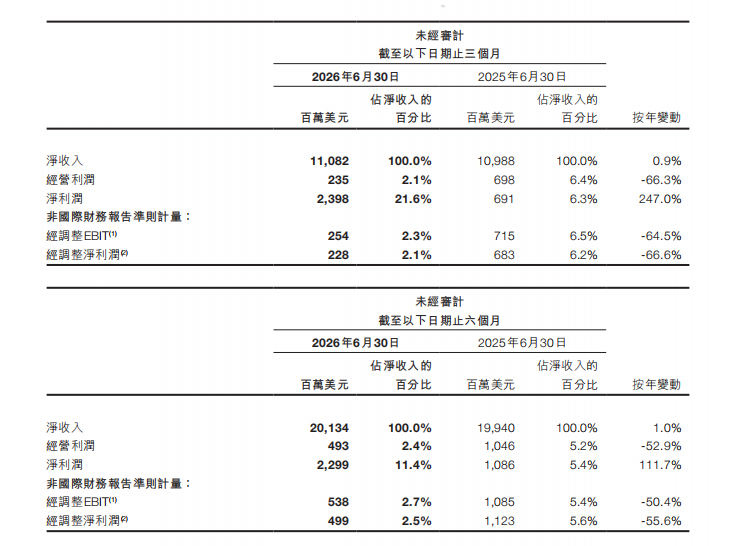
净利润里的优先股账
先把翻倍的那部分拆掉。
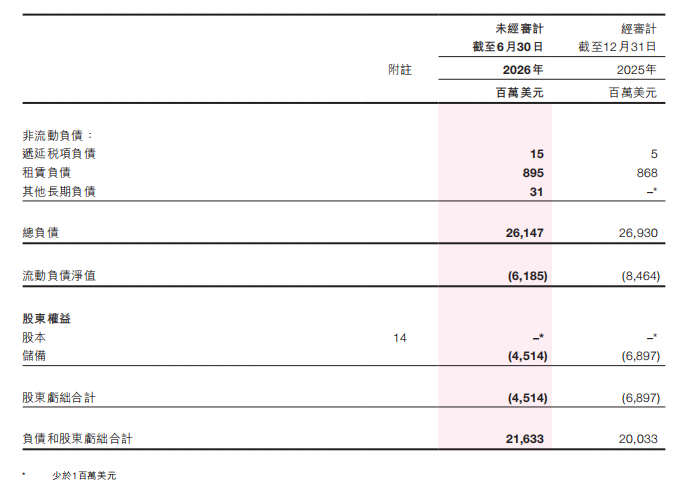
二季度近24亿美元的净利润里,有21.89亿美元来自可转换可赎回优先股的公允价值收益。上市前,这批优先股按负债入账,公司估值越高,负债越“贵”,账上记亏损;估值往下走,负债“变便宜”,账上就记收益。一季度这笔账让希音亏了3亿多,二季度方向反转,又凭空多出20多亿。
这是希音估值从近千亿美元的高点一路回落,在报表上留下的倒影。估值缩水,利润反而膨胀,这种账没有任何经营含义。
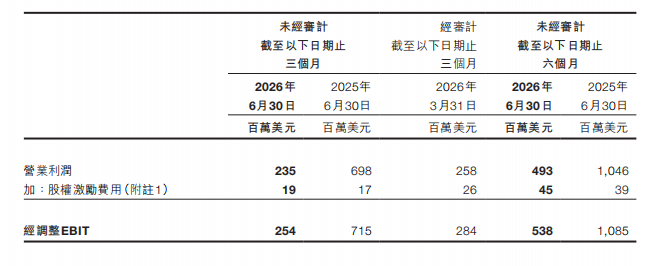
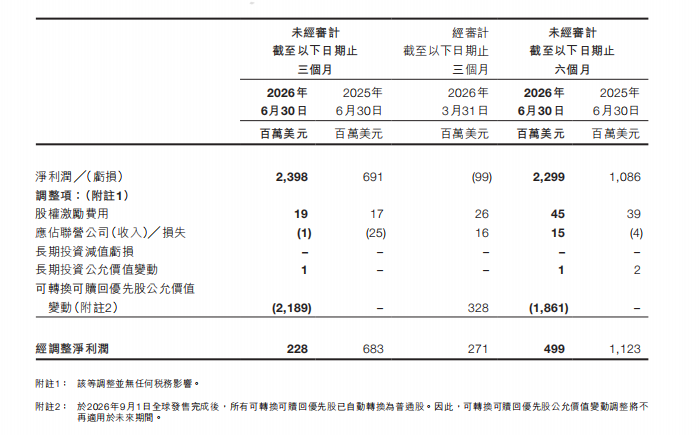
真正值得看的是另一面:这批优先股在上市前后,从希音口袋里实实在在拿走了不少现金。上半年已经向部分持有人分派了7亿多美元,上市时为了兑现反稀释条款,又要拿出最高约22亿美元现金,外加向Pre-D、D轮股东增发近2000万股B类股,D+轮的转换价也按发行价下调,9月份再补2亿多美元。
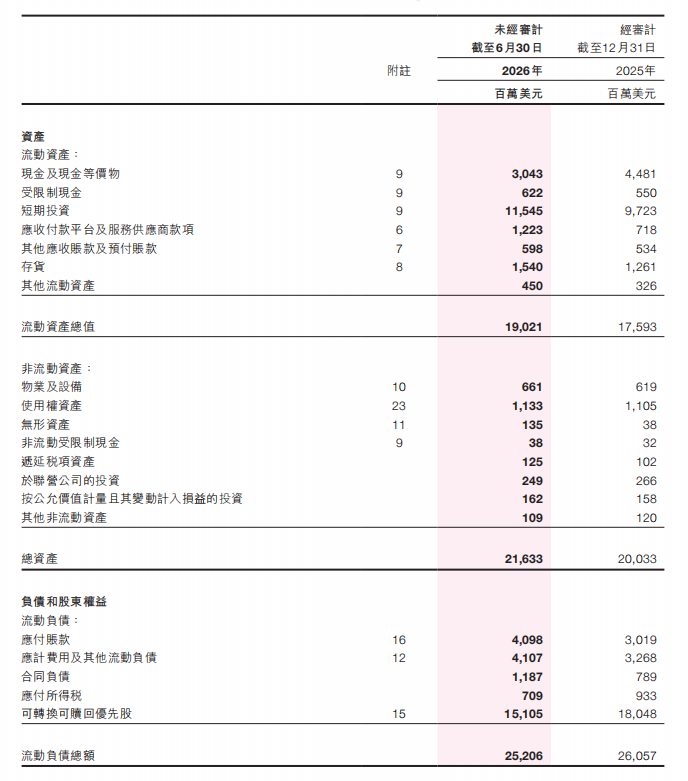
估值回落能在利润表上变成收益,补偿老股东却得掏真金白银。上市前的融资协议,最终是由新股东和公司现金一起买单的。报告期末那张“流动负债净额、累计亏损、股东亏绌”的资产负债表看着吓人,根子也在这批优先股。上市后它们全部转成普通股,这一页已经翻过去了。
订单涨,收入不涨,账换了口径
二季度订单涨了7个多点,活跃顾客一年多了3700万,收入却只涨了不到1个点。
问题出在收入怎么记。自营卖一件衣服,整件售价进收入;第三方商家在商城卖一件,希音只记佣金和服务费。商城占比往上走,同样一单生意,计进报表的收入就变薄了。二季度产品收入下滑,服务收入增长四成多,服务收入占比从不到9%跳到接近13%。
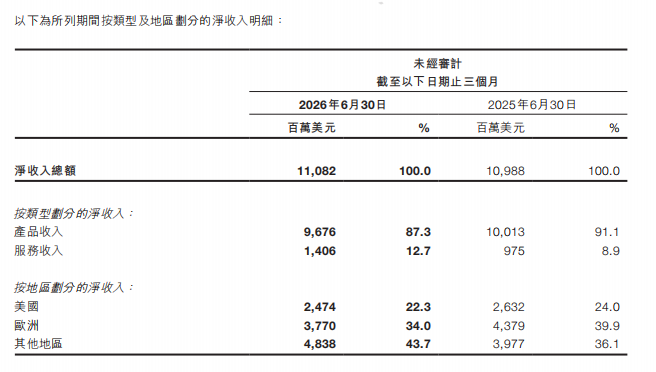
这件事有两面。收入“缩水”是口径变化,商城模式不背库存、不产生销售成本,二季度销售成本率反而降了将近三个点,供应端的效率没有丢。但管理层这次的表态值得玩味:商城占比提升被定性为外部环境和贸易政策带来的“短期影响”,自营始终是核心。上市前,平台化还是希音主推的第二增长曲线;上市后第一份中报,它被重新放回了“权宜之计”的位置。
小欧认为,希音不愿意被市场当成另一个Temu来估值。同一季度拼多多营收增长8%,交易服务收入增长13%,低于市场预期,平台生意的天花板和监管压力,希音都看得见。它要讲的故事,仍然是一家握着供应链的时尚公司。
美国止跌,欧洲收缩,拉美顶上
地区拆开看,三块市场走的是三条路。
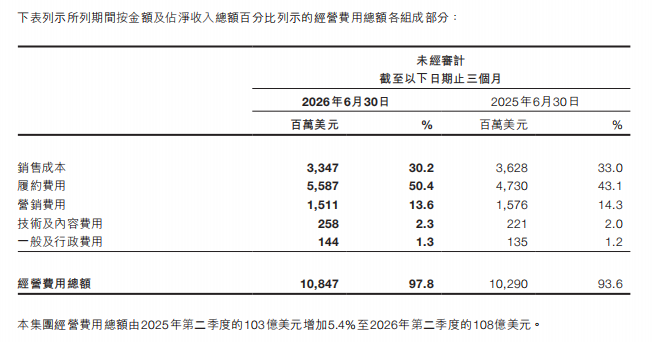
美国还在负增长,但二季度降幅比一季度收窄了一半多。小额包裹免税取消之后,希音在美国经历了一轮最难受的调整,现在看,最坏的阶段大概率已经过去。
欧洲是主动收的。欧盟从7月1日起取消150欧元以下包裹的关税豁免,在2028年7月1日前的过渡期内,按商品税目每个税目加收3欧元,一个包裹里装三个税目的商品就是9欧元。对客单价本来就不高的快时尚,这笔钱足以改写一单的盈亏。希音选择在新规落地前提价、砍线上广告,二季度欧洲收入两位数下滑。9月1日法国的反超快时尚法又开始对单件商品征收环境费,下半年欧洲的压力只会更直接。
门槛抬高的时候,先退一步的人,往往比硬扛的人活得久。
真正撑住收入的是其他地区,二季度增长两成以上,主要来自拉美的订单和顾客增长,中东业务则被伊朗冲突拖了后腿。其他地区占总收入的比重,已经从三成多升到四成以上,成了三块里最大的一块。
拉美的政策风向,恰好和欧美相反。巴西5月把50美元以下跨境包裹的联邦进口税从20%降到零,9月10日总统卢拉签署法案,零税率转为永久;墨西哥对中国小包裹的综合税率在2026年继续按33.5%执行,逼着平台走批量进口加本地仓储。希音在巴西深耕本地卖家多年,下半年还要在圣保罗瓜鲁柳斯的物流中心扩招800多人。拉美对希音的意义,正在从“新增量”逐渐变成“压舱石”。
一半收入,花在了路上
利润去了哪里,答案在履约费用。
二季度履约费用同比增长18%,履约费用率升到50.4%,每100美元收入里,有一半花在了仓储、运输和配送上,比去年同期高出7个多点。经营利润被砍掉的部分,几乎都能在这一行找到。
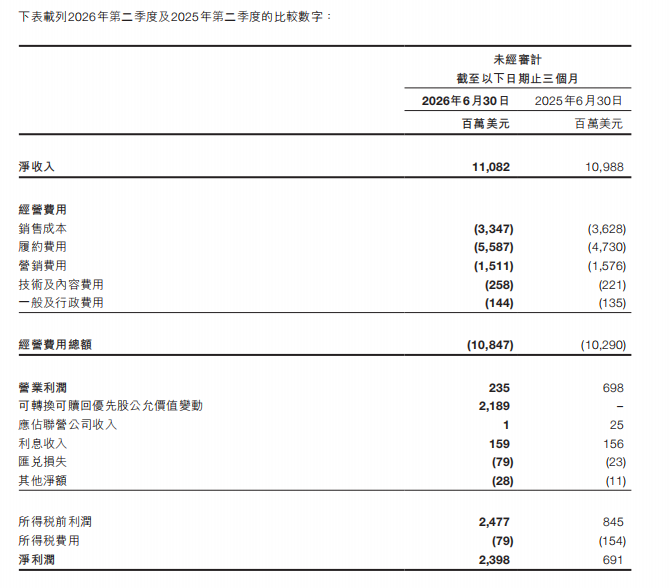
原因有三层。第一层是油价。伊朗冲突爆发后,航油和运价同时上涨,而希音的包裹大量依赖空运。第二层是订单量本身在涨。第三层是商城占比提升,平台承担的履约服务变多了。
管理层的说法是,剔除油价运费影响,经调整净利率和去年同期大致持平,公司选择自己吸收这部分“暂时性”成本,不转嫁给消费者,保住价格和订单。
供应端没有出问题,销售成本率在降,营销费用率也在降。需要打问号的是,欧洲前置仓本身就在推高履约成本。希音正在把更多库存提前放到欧洲,仓库里在铺机器人拣选和自动分拣。
前置仓这门生意,前期是重投入,要等订单密度上来,单件成本才摊得下去。欧洲恰恰是这个季度主动收缩销量的市场。
仓库建好了,货却少了,这笔折旧不会因为销量下滑就少算一分。
现金流收窄,钱去了哪
上半年经营活动现金流比去年同期少了一半以上。
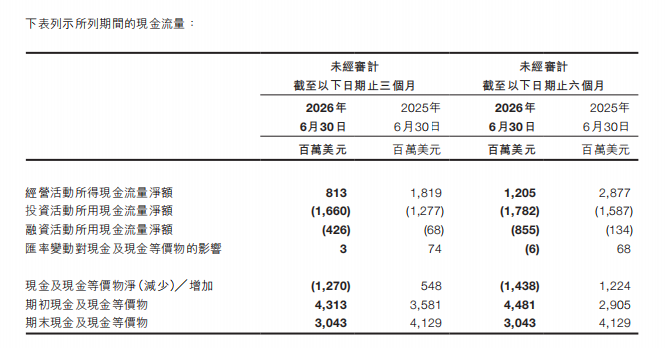
现金资源总额150多亿美元,没有银行借款,资本负债率为零。但现金及等价物半年内少了十几亿,除了经营现金流收窄,优先股的大额分派也在其中。现金不缺,缺的是现金流的质量。
提价带、品牌和Everlane
许仰天在中报里给出了未来一到两年的三件事:拓宽价格带、加大品质与合规投入、更主动地和消费者沟通。
第一件最关键。希音想通过向更高价格带的品牌拓展,把平均售价拉上去,用客单价换利润空间。二季度以7800万美元现金拿下Everlane,大部分钱用来偿还Everlane的循环信贷和定期贷款,确认了商誉和品牌名称两项无形资产。一个以“极致透明”“可持续”出名的美国品牌,被快时尚巨头收入囊中,这笔交易买的是价格带和品牌叙事,生意规模本身不大。
自有品牌方面,MUSERA延伸到运动品类,Aloruh拓到泳装、睡衣、运动服和礼服,童装和运动品类表现突出。品牌赋能业务把LATR供应链和Design X创意系统打通,合作品牌AiiRZ二季度单量同比增长超过一半。
低价是希音的起点,不会是希音的终点。
这条路和Zara、H&M的打法正在靠近。同期Inditex上半年销售增长7.6%至198亿欧元,净利润增长6.8%至29.8亿欧元,创半年度纪录;H&M三季度按本币计销售只涨1%,经营利润率却靠控本和约1.6个百分点的关税一次性收益从8.6%拉到10.6%。老牌快时尚有门店和品牌溢价兜底,希音要在线上把同样的东西补起来,靠的是供应链和数据,这需要时间。
还有一道题绕不开。往上走意味着更早备货、更多前置库存,而小单快返的核心恰恰是少压货。周转效率和本地履约之间的平衡点在哪里,希音自己也还在找。
写在最后
希音商城和半托管在欧洲是真窗口。9月中旬起,希音半托管开放波兰站,平台定价、导流,卖家负责备货和本地履约。手里有欧洲本地仓的卖家,现在入场正赶上平台需要本地供给的时候。
欧盟3欧元按税目计费,拼单逻辑要重做。一个包裹里塞进的商品税目越多,关税越高。直邮卖家要么压缩单包税目,要么把货提前放进欧洲仓,用批量进口替代单件直邮。
物流涨价,不要指望全吃下。希音体量这么大,选择吸收运费的代价,就是利润率掉到两个点。中小卖家没有150亿美元现金垫底,跟服务商谈价时,燃油附加费的调整机制要写进合同,售价也要留出随运价浮动的空间。
四季度是双十一、黑五、网一和圣诞叠加的旺季,管理层对下半年经调整净利润“审慎乐观”。旺季能把订单拉上来,但只有利润率回到上市前的水平,这份“审慎乐观”才算兑现。