

最近,亚马逊美国站的商业责任险判定逻辑来了次大调整。
不是小修小补,是硬性门槛直接提高。
2026年11月2日起,两大核心变化落地:高风险类目取消月销1万美元的投保门槛,中国大陆卖家的新保单必须走亚马逊保险加速器(AIA)渠道。
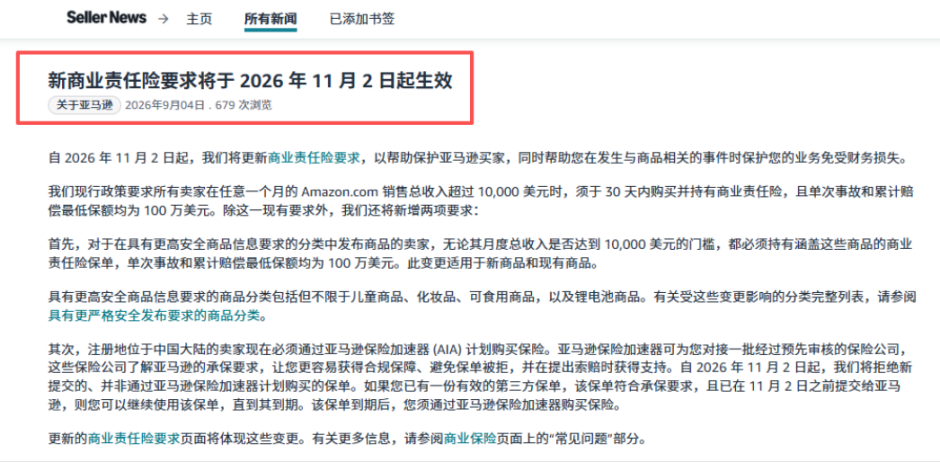
留给卖家的自查时间不足两个月。
核心变化:两条硬性新规,条条卡脖子
亚马逊原来的保险政策大家都清楚。
一个自然月内销售总收入超过1万美元,30天内必须投保,最低保额每次事故100万美金、累计100万美金。
这次新规在这个基础上又加了两把锁。
第一把锁,高风险类目不看销售额了。
以前你卖儿童玩具、卖充电宝,一个月出个三五单,没到1万美金就可以不买保险。
11月2日之后,决定你要不要投保的,不是卖了多少,而是你卖的是什么。
只要你的商品落在亚马逊认定的高风险类目清单里,哪怕一个月只出一单、甚至零单,都必须持有合规的商业责任险保单。
新商品和老链接一视同仁,没有例外。
涉及的类目包括儿童商品、膳食补充剂、口服非处方药、灭火器、烟雾报警器、家用医疗器械、锂电池设备、床垫、成人活动床栏、汽车摩托车轮胎等。
完整清单在亚马逊后台能找到,别等邮件通知,自己主动去核对。
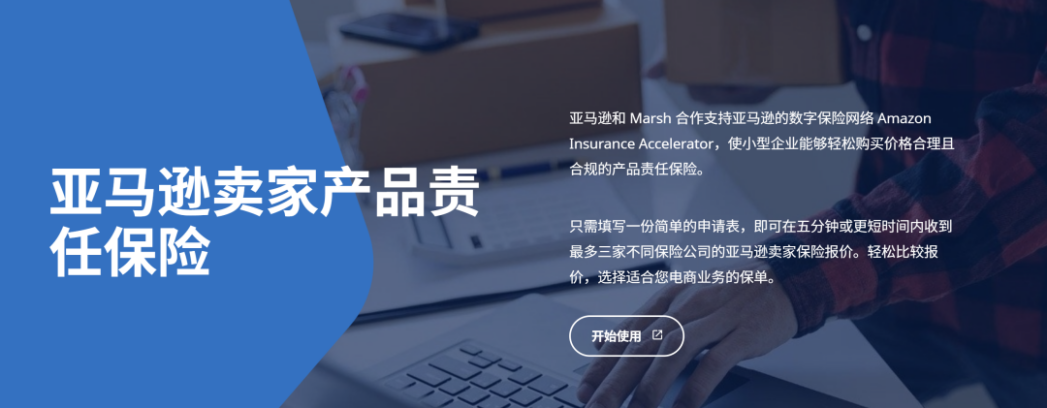
第二把锁,中国大陆卖家投保渠道被收编。
只要公司地址在大陆,11月2日起新提交的保单必须通过亚马逊保险加速器AIA购买,否则直接拒收。
11月2日之前已经提交且符合保额要求的第三方保单,可以用到到期日。
到期续保时,没有选择,必须转AIA。
对卖家的直接影响:三类人最该紧张
第一类,卖高风险类目但月销不到1万美金的小卖家。
以前是漏网之鱼,现在被一网打尽。
每年新增2000到4000元人民币的固定保险成本,利润薄的链接直接吞掉一大截。
第二类,现有保单马上到期的中国大陆卖家。
到期后集中涌入AIA渠道,投保排队、审核延迟几乎是必然的事。
卡在旺季前后去续保,链接被暂停了没人会替你负责。
第三类,以为只补保险就万事大吉的卖家。
高风险类目不光要保险,还要提交第三方商品检测报告。
只交保险不交检测,链接一样出问题。
怎么判断哪些链接值得继续做
算一笔账就清楚了。
拿链接一年的保费,除以这条ASIN一年给你带来的利润贡献。
10%以内,痛快点投保,继续卖。
20%上下,把保费摊进单件成本,重新定价再看能不能做。
超过30%,这条链接的真实价值要重新评估了。
别让一条不赚钱的链接,倒逼你每年多掏几千块保费。
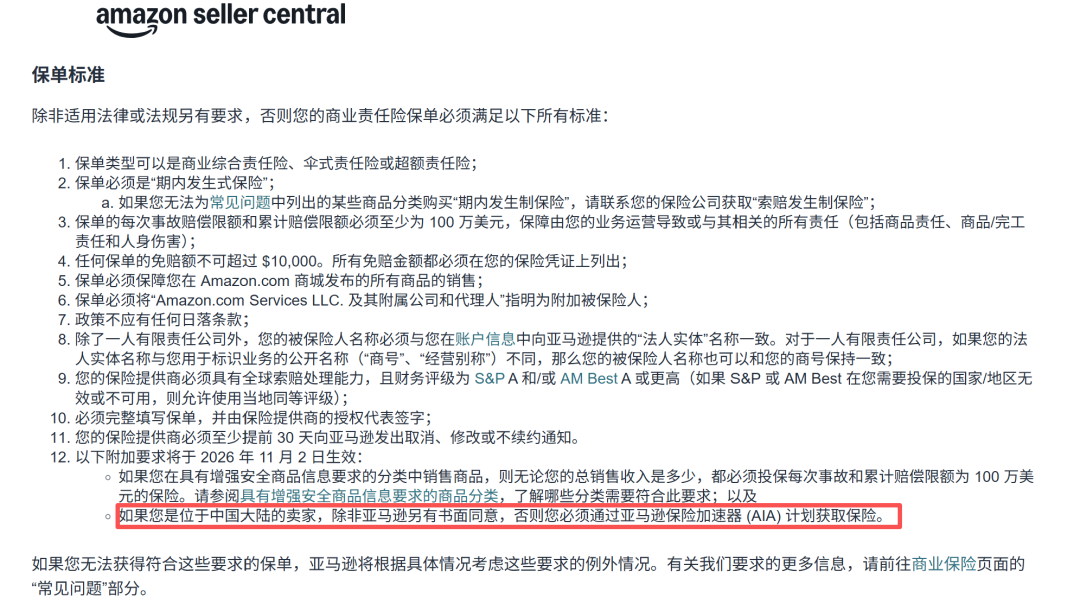
保单合规自查:几个硬标准一定要盯死
保单类型必须是商业综合责任险、伞式责任险或超额责任险。
必须是期内发生式保险,Occurrence basis,不是claims-made。
每次事故和累计赔偿限额至少100万美金。
免赔额不能超过1万美金,并且所有免赔金额都要在保险凭证上列明。
被保险人的位置必须写上Amazon.com Services LLC and its affiliates and assignees。
不能有任何日落条款。
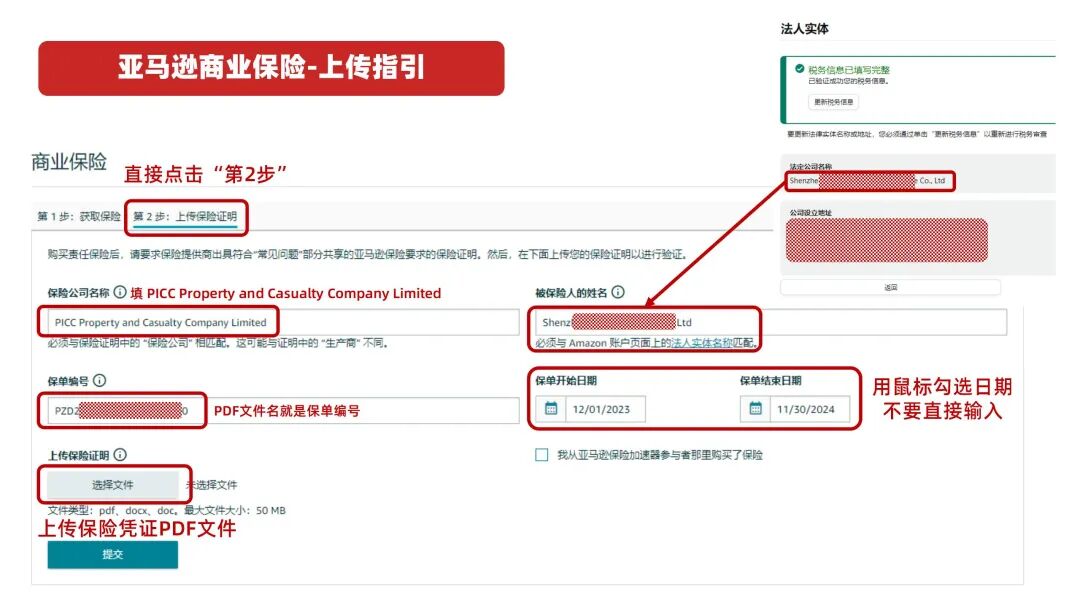
上传路径在卖家后台的设置、账户信息、业务信息、商业保险里上传凭证。
第一,现在就去后台导一份ASIN清单,逐条核对是否落在高风险类目里。
第二,梳理现有保单的有效期,看自己11月2日之后有没有保单到期需要续保的情况。
第三,对落在类目里的链接做利润测算,该留的留,该弃的弃。
第四,预留至少一到两个月时间处理投保和检测,别卡在截止日期前手忙脚乱。
亚马逊这轮保险升级,合规审核只会越来越严。
旺季当前,链接稳定比什么都重要。
有需要投保的可以联系招单猫客服:jimbao8
该行动的行动起来。
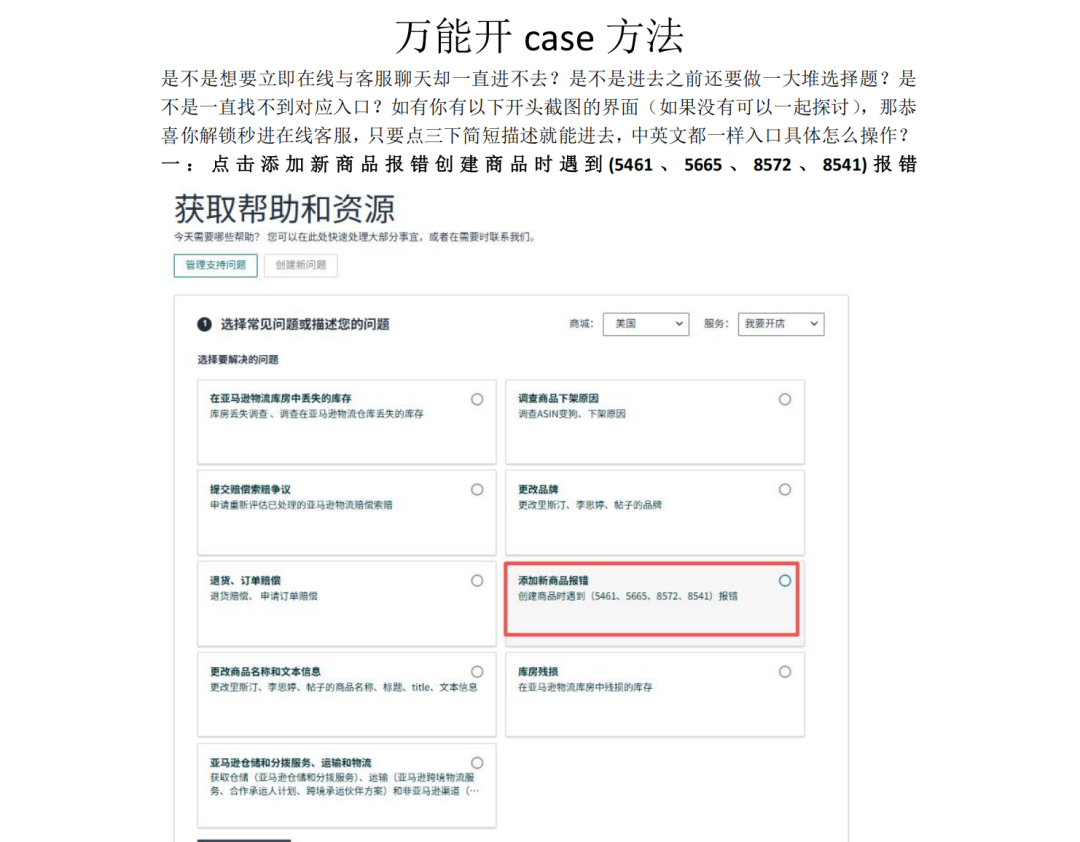
亚马逊万能开case方法
想要完整版的朋友,扫码添加下方客服领取