

卖家刚习惯7月1日起每个小包多交3欧元关税,欧盟的第二笔收费已经排上日程。
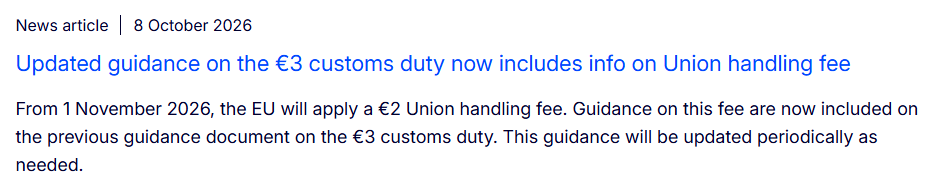
9月21日,欧盟委员会通过授权条例C(2026)6694,把新《欧盟海关法典》引入的处理费定为每件2欧元,将于2026年11月1日起开征。
图源:欧盟委员会 这次收费没有货值门槛,150欧元以上的订单同样躲不掉。
€3关税之后,€2处理费接棒 先把两笔钱分清楚,很多卖家至今还混为一谈。 第一笔是€3临时关税,2026年7月1日已经生效。它只管货值150欧元以下的小包裹,按申报项征收,2028年7月1日到期,属于过渡方案。 第二笔是€2处理费。性质上它不是关税,而是海关服务费——覆盖海关验数据、查包裹增加的人力和系统成本。欧盟海关的说法很直白:跨境电商包裹量太大,查验成本涨了,这笔钱得有人出。 相关数据显示,2025年有59亿件低值包裹从欧盟以外地区直邮进来,90%以上来自中国。欧盟海关定向抽查中,超过六成商品不符合欧盟标准。免税通道进来的量太大,监管成本压不住——这就是两笔收费先后出台的主要原因。 区分两项费用,记住三点即可: • 货值门槛:€3只管150欧元以下;€2没有门槛,超过150欧元的订单同样要交。 • 期限:€3是临时的,2028年7月到期;€2没有到期日,金额每两年复核一次。 • 退还:€3在商品有瑕疵时可以退;€2一旦申报被接受就产生,退货、商品坏了都不退。 还有两个要点: • 这笔钱由进口方承担,过渡期内是申报人,消费者不承担法定缴付义务,商家可自行决定是否转嫁给买家;B2B进口不在征收范围。 • 对部分卖家反而是减负:欧盟统一处理费落地后,各国此前自设的本国手续费必须取消,收费乱象反而收敛了。
算账逻辑变了:按申报项计算 每件2欧元的“件”,不是包裹数量,也不是商品件数,而是海关申报项。同一个申报项(相同税则子目加相同原产地)的商品,算一件。
举个例子: 一个10欧元包裹,装一支笔、一个笔记本、一个钥匙扣:3个申报项,关税€3×3=€9,处理费€2×3=€6,合计€15,VAT另算。 同样的包裹装两支同款笔:只算1个申报项,€3+€2=€5。 成本计算公式:150欧元以下的小包,税费=(€3+€2)× 申报项数,再加VAT。
细节注意:同款商品合在一行申报,多少件都只算一个申报项;拆成多行报,费用就翻倍。怎么申报直接影响成本,跟申报代理对接时要先对清楚口径。 真正要警惕的不是数字本身,而是模型失效:以前按“一个包裹几块钱清关成本”做的定价,需要推翻重算。包裹里SKU越杂、混装越多,申报项越多,费用越高。
图源:Unsplash
产品标识强制申报 除了处理费之外,11月1日还有一项硬性要求同天生效。 从11月1日起,货值150欧元以下的B2C进口,申报数据里必须填写产品标识:商家自己的商品编码、厂商型号或部件号,有GTIN/EAN标准码的也必须提供。这个字段7月1日起是自愿申报,11月1日起变成强制。 这项要求跟钱无关,但跟货能不能走有关。数据填不出来,申报卡住,包裹延误的损失是自己的——不管处理费最后由谁掏。 还有一个隐性成本:走IOSS申报时,处理费会并入远程销售的计税金额,VAT基数随之变大。算总账时别忘了这一层。 供应链上要提前做两件事:让供应商把型号、EAN码补齐,把ERP或申报系统里的字段先建好。缺数据的SKU,现在就该列清单。
卖家抓紧做3件事 (1)重算成本模型 把计价单位从“包裹”换成“申报项”。整理主力SKU的组合结构,算清楚每个包裹实际拆出几个申报项。2028年起海外仓模式的处理费更低,但库存和资金占用成本要一起算,别只看单项。 (2)补齐产品标识数据 供应商型号、EAN/GTIN、自家商品编码,11月1日前必须能在申报链路里完整传输。提前让物流商和申报代理跑一轮数据测试,把缺字段的SKU在月底前清完。 (3)改合同,写清楚责任 新法典下,平台和卖家就是“进口商”,申报、缴税、合规全责在身。跟物流商、申报代理的合同要写明三件事:谁负责申报、谁先垫付、处理费能否转嫁给消费者。法定债务人改不了,商业分担全靠合同约定。 欧盟这轮海关改革的目标很明确:欧盟对直邮小包的态度不是短期收紧,是结构性转向。 对还在观望欧盟市场的新卖家,这轮政策意味着入场成本更高:低价走量的老路已经行不通,品类选择和合规能力才是真正的门槛。 END 内容来源自网络,由锦品出海编辑整理汇总,其目的在于收集传播行业新闻资讯,锦品出海不具备任何原创保护和所有权,也不对其真实性、可靠性承担任何法律责任,特此声明!